
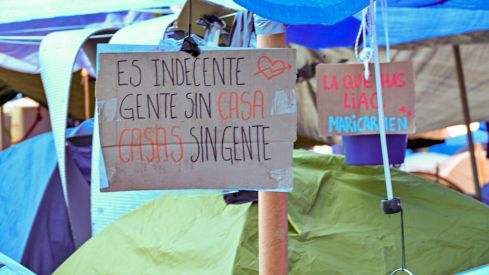
El Real Decreto-ley 26/2026, publicado el 30 de septiembre, introduce veinte artículos repartidos en seis títulos y un amplio conjunto de disposiciones adicionales y finales. Su alcance va mucho más allá de una sola medida: modifica la Ley de Arrendamientos Urbanos, la Ley de Vivienda, la Ley de Enjuiciamiento Civil y distintas normas fiscales, al tiempo que regula vivienda pública, alquiler asequible, pisos turísticos y financiación para compradores. Esta es una guía para entender qué cambia realmente y a quién afecta.
Un límite del 70 % para determinadas compras de vivienda
La primera medida del decreto es también una de las más llamativas. Desde su entrada en vigor y hasta el 31 de diciembre de 2028, toda entidad, tenga o no personalidad jurídica, que incluya entre su objeto social la adquisición de inmuebles tendrá limitada la compra de una vivienda cuando el precio sea inferior al 70 % de su valor de tasación de mercado. La regla se aplica tanto a viviendas ya utilizables como a viviendas de edificios construidos sobre suelo residencial que reúnan las condiciones para obtener la cédula de habitabilidad una vez emitido el certificado de fin de obra.
En el debate público esta medida puede resumirse como un freno a determinadas operaciones de los llamados “fondos buitre”, pero conviene precisar el concepto. “Fondo buitre” no es una categoría jurídica cerrada: es una expresión económica y periodística utilizada para describir fondos o sociedades que compran deuda problemática, créditos impagados o activos depreciados con fuertes descuentos y buscan después obtener rentabilidad mediante su cobro, reventa o explotación. El decreto, en cambio, no se limita a una etiqueta, sino que define el ámbito de las entidades afectadas y, en el artículo dedicado a los desahucios, describe de manera más concreta a las que adquieren inmuebles o carteras hipotecarias impagadas a precios claramente inferiores a la tasación con determinadas finalidades de rentabilidad.
La prohibición del 70 % tampoco es absoluta. Quedan fuera, entre otros supuestos, las adquisiciones destinadas durante al menos cinco años a vivienda habitual a precio asequible o social, las residencias para personas que precisen atención sociosanitaria, las viviendas para colectivos vulnerables adquiridas por entidades del tercer sector y los inmuebles destinados a la protección de víctimas de violencia de género. También existen excepciones para entidades adheridas a determinados códigos de buenas prácticas, para operaciones ya elevadas a escritura pública antes de la entrada en vigor y para adquisiciones derivadas de procedimientos judiciales de ejecución o de ejecución hipotecaria.
Más protección frente a determinados desahucios
El decreto modifica de forma profunda el tratamiento de los desahucios cuando la persona afectada se encuentra en situación de vulnerabilidad y carece de alternativa habitacional. Hasta el 31 de diciembre de 2030, cuando la parte demandante sea una entidad dedicada a adquirir inmuebles o carteras de préstamos hipotecarios impagados a precios claramente inferiores a su valor de tasación, en los términos que define la norma, el tribunal deberá suspender el proceso si la persona demandada es vulnerable y no dispone de otra vivienda. La suspensión puede aplicarse incluso si ya existe sentencia o resolución que ordene el lanzamiento, siempre que este todavía no se haya ejecutado.
Para otros propietarios, siempre que no resulte aplicable la nueva enervación extraordinaria, el juez requerirá a la Administración competente información sobre los recursos habitacionales disponibles. Si no se ofrece una solución adecuada, el procedimiento podrá quedar suspendido. Estas suspensiones no son necesariamente indefinidas: deben revisarse cada doce meses y pueden levantarse si desaparece la vulnerabilidad, se ofrece una alternativa adecuada, esta es rechazada sin causa justificada o transcurre el plazo máximo previsto por la norma.
El decreto contempla además compensaciones para determinados propietarios. Cuando el demandante sea una persona física o una persona jurídica dedicada al alquiler habitual asequible o social, la Administración competente podrá asumir la compensación fijada judicialmente, con límites vinculados a la renta contractual y a determinados suministros impagados. La suspensión no elimina, por sí sola, la deuda que pueda existir.
La Administración deberá actuar si un inquilino vulnerable no tiene alternativa
La reforma de la Ley de Enjuiciamiento Civil incorpora una enervación extraordinaria de carácter estructural. En términos sencillos, si se tramita un desahucio por falta de pago y la persona afectada se encuentra en situación de vulnerabilidad sin alternativa habitacional, la comunidad autónoma competente deberá intervenir en el plazo de dos meses. Durante ese periodo el procedimiento permanece suspendido.
La Administración podrá evitar la continuación del desahucio mediante el mecanismo establecido en la norma; si no cumple dentro del plazo, la suspensión se mantiene hasta que atienda su obligación. La Administración General del Estado compensará a las comunidades autónomas por el coste derivado de esta actuación, con las especialidades previstas para País Vasco y Navarra. El efecto político y jurídico de la medida es trasladar una parte de la respuesta al problema desde la relación privada entre propietario e inquilino hacia la Administración competente en vivienda y servicios sociales.
El alquiler temporal tendrá que responder a una causa real
El decreto intenta cerrar una de las vías que en los últimos años más controversia ha generado en el mercado del alquiler: la utilización de contratos de temporada para cubrir necesidades que, en realidad, son permanentes. A partir de la reforma, un alquiler temporal debe responder a un desplazamiento desde la vivienda habitual por una causa justificada y acreditable. La temporalidad no puede descansar simplemente en el nombre que las partes den al contrato.
Como regla general, estos contratos deben superar los 31 días y no exceder de doce meses, aunque pueden prolongarse cuando la causa real de temporalidad subsista. Si la duración supera los doce meses sin justificación suficiente, o si se encadenan más de dos contratos consecutivos entre las mismas partes y sobre la misma vivienda, el arrendamiento puede pasar a ser considerado habitual desde el primero de ellos, con la protección correspondiente de la Ley de Arrendamientos Urbanos.
La reforma también limita el incremento de las rentas en contratos temporales sucesivos y refuerza las obligaciones de información y control de las plataformas de alquiler de corta duración mediante su conexión con la Ventanilla Única Digital de Arrendamientos.
El alquiler por habitaciones deja de ser una vía para multiplicar la renta
La norma incorpora expresamente el alquiler parcial de una habitación o estancia dentro de las modalidades de arrendamiento de vivienda habitual o temporal, según la necesidad que satisfaga. La consecuencia más visible es un límite económico: la suma de las rentas de todas las habitaciones alquiladas simultáneamente en una vivienda no podrá superar la renta que correspondería al arrendamiento unitario de la vivienda completa.
En una zona declarada de mercado residencial tensionado, la renta del contrato unitario o, en su defecto, la suma de las rentas de las habitaciones deberá respetar además las limitaciones establecidas en la Ley de Arrendamientos Urbanos. Se exceptúan determinados programas de alojamiento de entidades del tercer sector sin ánimo de lucro dirigidos a personas vulnerables.
Gastos, reparaciones y derecho preferente de compra
La reforma de la Ley de Arrendamientos Urbanos introduce otros cambios menos llamativos, pero muy relevantes en la vida diaria de un contrato. Refuerza las garantías del arrendatario respecto de los desperfectos que afecten a la habitabilidad, precisa reglas sobre garantías adicionales y sobre el estado en el que se entrega la vivienda al finalizar el alquiler y evita que determinados gastos de gestión inmobiliaria o tributos vinculados a la vivienda sean trasladados al inquilino en los supuestos regulados por la norma.
También fortalece el derecho de adquisición preferente del arrendatario. En determinadas ventas conjuntas, si la vivienda alquilada es jurídicamente individualizable, el inquilino conserva su derecho preferente y el precio deberá imputarse mediante criterios objetivos, sin que pueda renunciarse previamente a ese derecho en los términos previstos por la reforma.
Prórrogas de hasta dos años y un límite extraordinario a las actualizaciones
Los contratos de vivienda habitual que estén vigentes cuando entre en vigor el decreto y cuyo periodo de prórroga obligatoria, prórroga tácita o, en determinados casos, tácita reconducción termine antes del 31 de diciembre de 2028 podrán beneficiarse, a solicitud del inquilino, de prórrogas extraordinarias por periodos anuales hasta un máximo de dos años. Para ello, el arrendatario debe estar al corriente del pago y haberlo estado mensualmente durante los ocho meses anteriores. El propietario debe aceptar la prórroga salvo las excepciones previstas, como la existencia de otro acuerdo, la firma de un nuevo contrato o una necesidad real y acreditada de recuperar la vivienda para sí o para determinados familiares.
Además, para las anualidades que se actualicen desde la entrada en vigor del decreto hasta el 31 de diciembre de 2027, si la renta ya es superior al límite máximo aplicable conforme al sistema estatal de índices de referencia no procederá incremento alguno. En los demás casos, las partes podrán pactar la actualización y, si no existe acuerdo, la subida no podrá superar el 2 %. No se trata, por tanto, de una congelación general de todos los alquileres, sino de un régimen extraordinario con dos reglas diferentes según el nivel previo de la renta.
Los grandes tenedores deberán acreditarse registralmente
La Ley por el Derecho a la Vivienda se modifica para exigir una certificación registral de la condición de gran tenedor. Como regla general se mantienen los umbrales de más de diez inmuebles urbanos de uso residencial o más de 1.500 metros cuadrados de superficie construida residencial, excluidos garajes y trasteros. En zonas tensionadas, la comunidad autónoma podrá particularizar la definición hasta cinco o más inmuebles cuando lo justifique conforme a la legislación aplicable.
El decreto también extiende a contratos anteriores a la Ley de Vivienda de 2023 determinadas garantías de prórroga y somete sus actualizaciones a los límites previstos por la legislación vigente.
Una nueva fiscalidad para propietarios, inquilinos, viviendas vacías y pisos turísticos
El bloque fiscal es uno de los más extensos del decreto. En el IRPF se rediseñan las reducciones aplicables al rendimiento neto positivo del alquiler, con porcentajes que varían en función de la reducción o incremento de la renta, la continuidad del inquilino, la ubicación en zonas tensionadas, la edad del arrendatario, el alquiler social o la rehabilitación de la vivienda. En determinados supuestos, la reducción puede alcanzar el 100 %, mientras que incrementos de renta reducen progresivamente la ventaja fiscal.
Para los inquilinos se introduce una deducción estatal del 10 % de las cantidades satisfechas por el alquiler habitual para contribuyentes con base imponible inferior a 33.007,20 euros, con una base máxima de 11.630 euros para los niveles de renta más bajos contemplados y una reducción progresiva de esa base conforme aumenta la renta del contribuyente.
Los pisos turísticos reciben asimismo un tratamiento fiscal específico. Desde el 1 de diciembre de 2026, determinados arrendamientos de apartamentos o viviendas amuebladas de corta duración dejan de estar exentos de IVA y pasan al tipo reducido previsto por la norma. Paralelamente, se amplía la capacidad de los ayuntamientos para establecer recargos en el IBI sobre viviendas vacías y, en determinados ámbitos, sobre usos turísticos. Estos recargos no se aplican automáticamente en todos los municipios: requieren el desarrollo y la decisión tributaria de la entidad local dentro de los márgenes legales.
La reforma alcanza igualmente a las SOCIMI mediante un gravamen especial sobre determinados beneficios no distribuidos procedentes de actividades residenciales y establece incentivos cuando la inversión se orienta hacia vivienda asequible.
La vivienda asequible tendrá un techo ligado a la renta del municipio
El decreto fija una definición económica de vivienda asequible destinada a evitar que una vivienda protegida o promovida con esa finalidad termine ofertándose a precios que desvirtúen su función. El precio de venta o alquiler no podrá superar el 30 % de la renta mediana de la unidad de convivencia habitual del municipio donde se sitúe el inmueble. En el alquiler asequible, los gastos asociados a anejos como garajes o trasteros no podrán utilizarse para elevar artificialmente la renta principal.
Junto a esta definición, se crea un programa de financiación de proyectos con impacto social positivo y se promueven sistemas de construcción industrializada mediante cambios en las garantías mobiliarias y líneas de avales.
CASA 47 y el blindaje permanente del parque público estatal
El decreto refuerza el papel de CASA 47, la Entidad Estatal de Vivienda, y blinda de forma permanente los inmuebles estatales que se incorporen a su patrimonio. La idea central es evitar que viviendas financiadas o adquiridas con recursos públicos pierdan con el tiempo su carácter protegido y terminen vendiéndose a precios de mercado sin limitaciones.
La norma completa además el traspaso de determinados inmuebles estatales, incluidos bienes de la Seguridad Social, a CASA 47 y establece reglas para mantener su destino público o asequible. Es una respuesta a la pérdida histórica de buena parte del parque protegido que, tras procesos de descalificación o venta, dejó de estar sometido a limitaciones públicas.
TU CASA: hasta 50.000 euros al 0 % para la primera vivienda, pero con límite de reventa
Entre las medidas de acceso a la propiedad destaca el mecanismo TU CASA, que permitirá conceder préstamos públicos complementarios a quienes adquieran su primera vivienda habitual mediante hipoteca. El préstamo podrá alcanzar hasta 50.000 euros, siempre dentro del límite que establezca el programa, tendrá un tipo de interés del 0 % y podrá contar con un periodo de carencia hasta que finalice el pago de la hipoteca, con un máximo de treinta años; después, el reintegro podrá realizarse en un plazo de hasta diez años.
La ayuda lleva asociada una condición estructural: la vivienda quedará sometida permanentemente a un precio máximo de transmisión. Es decir, quien se beneficie del préstamo no podrá recibir la financiación pública y, años después, vender libremente el inmueble a cualquier precio de mercado. El Gobierno deberá concretar mediante acuerdo del Consejo de Ministros los beneficiarios, límites y condiciones operativas del programa.
Qué cambia realmente para cada ciudadano
Para un inquilino, los cambios más inmediatos están en la mayor protección de los contratos habituales, la dificultad para encubrir una residencia permanente bajo un contrato temporal, el límite agregado al alquiler por habitaciones, la prórroga extraordinaria de determinados contratos y el régimen especial de actualización de rentas hasta finales de 2027. Para una persona vulnerable ante un desahucio, el cambio fundamental es que la Administración competente adquiere obligaciones concretas y el procedimiento puede quedar suspendido mientras no exista una alternativa habitacional en los casos previstos.
Para un propietario particular, la norma combina obligaciones y estímulos: refuerza determinadas garantías del inquilino, introduce nuevas reglas de prórroga y actualización, pero al mismo tiempo ofrece reducciones fiscales más elevadas cuando se mantienen o reducen rentas y contempla compensaciones en ciertos procedimientos suspendidos. Para una empresa o fondo dedicado a comprar inmuebles, el cambio más directo es la limitación temporal a determinadas adquisiciones por debajo del 70 % de la tasación y el régimen específico de suspensión de desahucios cuando encaje en la definición establecida por el decreto.
Para los ayuntamientos y comunidades autónomas, el decreto también supone nuevas responsabilidades. Las autonomías deberán asumir un papel más activo ante la vulnerabilidad residencial y los municipios reciben herramientas tributarias adicionales para actuar sobre viviendas vacías y determinados usos turísticos. Para quienes quieran comprar su primera vivienda, TU CASA abre una vía de financiación pública sin intereses, aunque a cambio de aceptar una limitación permanente sobre el precio futuro de transmisión.
Una reforma extensa cuya aplicación no empieza toda el mismo día
El Real Decreto-ley 26/2026 entra en vigor, con carácter general, el día siguiente al de su publicación en el Boletín Oficial del Estado, es decir, el 1 de octubre de 2026, pero contiene medidas con calendarios propios. La limitación del 70 % se extiende hasta el 31 de diciembre de 2028; determinadas suspensiones de desahucios alcanzan hasta el 31 de diciembre de 2030; el régimen extraordinario de actualización de rentas llega hasta el 31 de diciembre de 2027, y varias modificaciones fiscales comienzan el 1 de diciembre de 2026 o el 1 de enero de 2027.
Por eso, el decreto no puede resumirse en una sola “congelación del alquiler” ni en una prohibición genérica a los fondos de inversión. Es un paquete que mezcla regulación contractual, protección procesal, fiscalidad, vivienda pública, construcción asequible y financiación, con efectos distintos según el tipo de propietario, de contrato y de vivienda. Su impacto real dependerá también del desarrollo reglamentario pendiente, de la actuación de comunidades autónomas y ayuntamientos y de la aplicación judicial de las nuevas reglas.
Añadir DiarioSabemos como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.