
Europa llega al invierno con un problema que ya no consiste fundamentalmente en disponer de gasoductos, terminales o capacidad para mover el combustible entre países, sino en conseguir suficiente gas en un mercado internacional sometido a una enorme tensión. El último Winter Supply Outlook 2026/27 de ENTSOG, la organización que agrupa a los operadores europeos de las redes de transporte de gas, sitúa los almacenamientos de la Unión Europea en apenas el 72% de su capacidad al comenzar octubre, frente al 83% registrado exactamente un año antes.
La cifra equivale aproximadamente a 74.000 millones de metros cúbicos almacenados, unos 11.000 millones menos que al comienzo del invierno anterior, y deja a Europa con un colchón mucho más pequeño precisamente cuando la disponibilidad mundial de GNL se ha vuelto más incierta por las perturbaciones en Oriente Medio y las restricciones al tráfico energético a través del estrecho de Ormuz, una ruta por la que circula aproximadamente una quinta parte del comercio mundial de gas natural licuado.
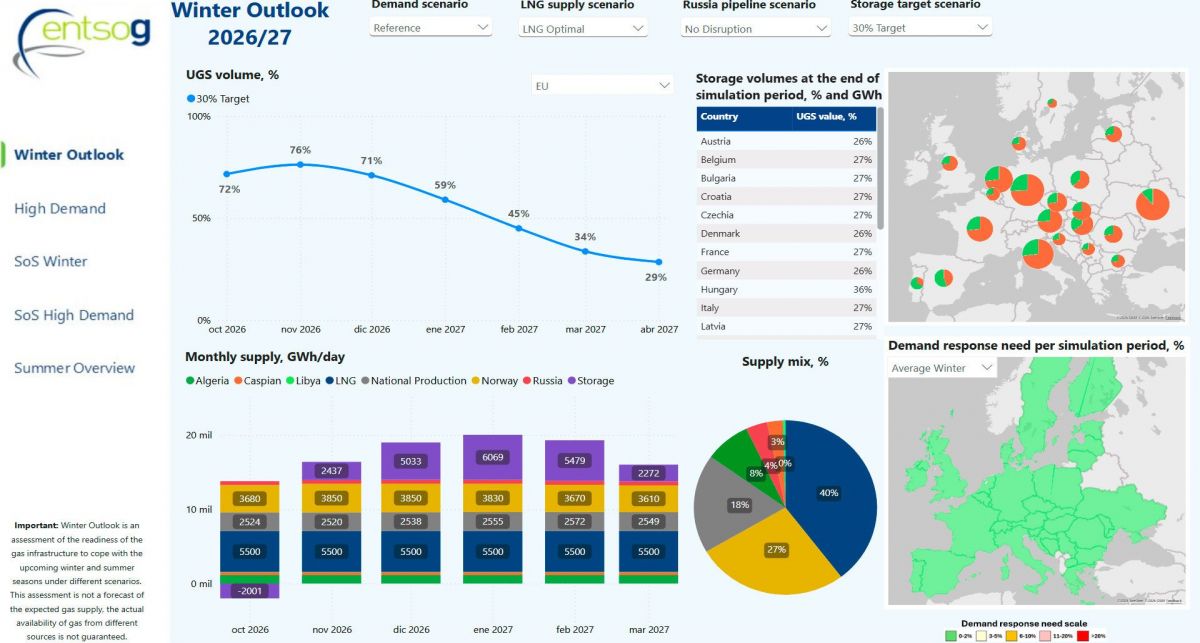
El problema, por tanto, no es que Europa vaya inevitablemente a quedarse sin gas. De hecho, ENTSOG concluye que la infraestructura europea sigue siendo suficientemente flexible para atender la demanda, gracias en buena medida a una capacidad de regasificación de GNL próxima a los 145.000 millones de metros cúbicos por temporada de invierno. Lo que el informe advierte es que esa infraestructura necesita encontrar gas disponible para introducir en ella y que, si los cargamentos escasean, la combinación de reservas bajas y frío puede tensionar rápidamente el sistema.
El escenario normal todavía es manejable
En el escenario que ENTSOG considera de referencia, con un invierno dentro de los parámetros previstos y manteniendo al mínimo las importaciones rusas por gasoducto, Europa podría satisfacer toda la demanda si consigue atraer suficientes cargamentos de GNL.
Pero incluso en ese escenario relativamente favorable, las reservas terminarían marzo de 2027 alrededor del 29% con una disponibilidad óptima de GNL y podrían caer hasta solo el 13% si el mercado internacional se estrecha. Para finalizar el invierno conservando un nivel de almacenamiento del 30%, Europa necesitaría recibir aproximadamente 96.000 millones de metros cúbicos de GNL durante la temporada.
Ese dato explica mejor el riesgo europeo que cualquier escenario de apagón inmediato: la UE dispone de terminales suficientes, pero necesita competir por enormes cantidades de gas en un mercado compartido con Asia y sometido a tensiones geopolíticas que pueden modificar tanto la disponibilidad como el precio de los cargamentos en cuestión de semanas.
Un invierno frío cambia completamente la situación
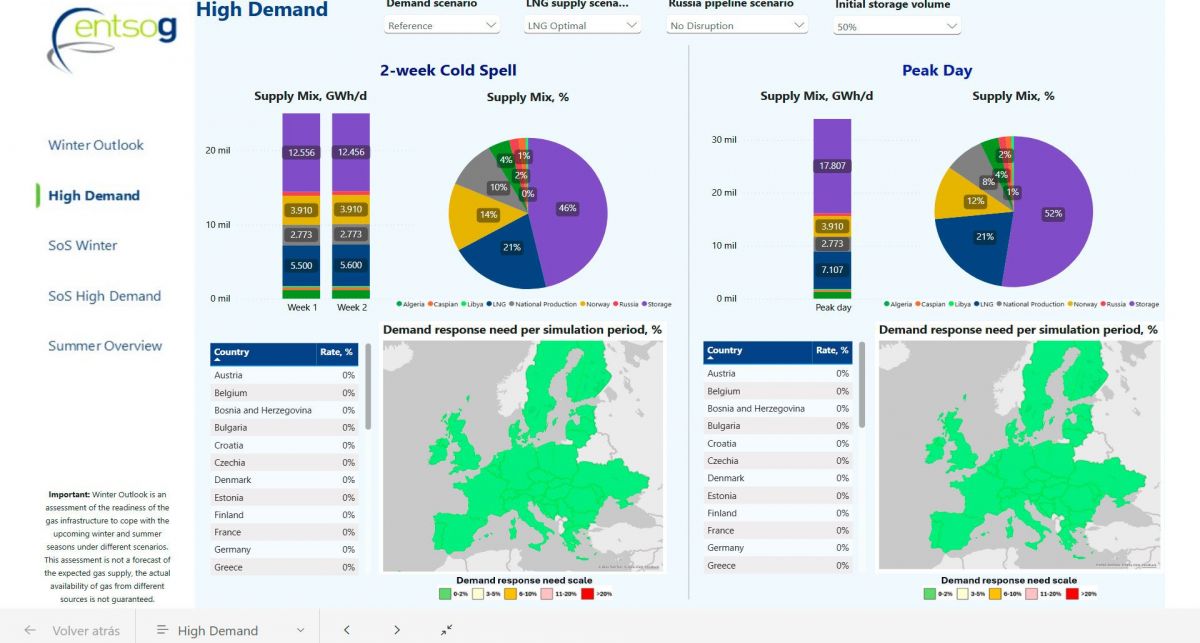
El verdadero problema aparece si las temperaturas caen con fuerza durante varios meses.
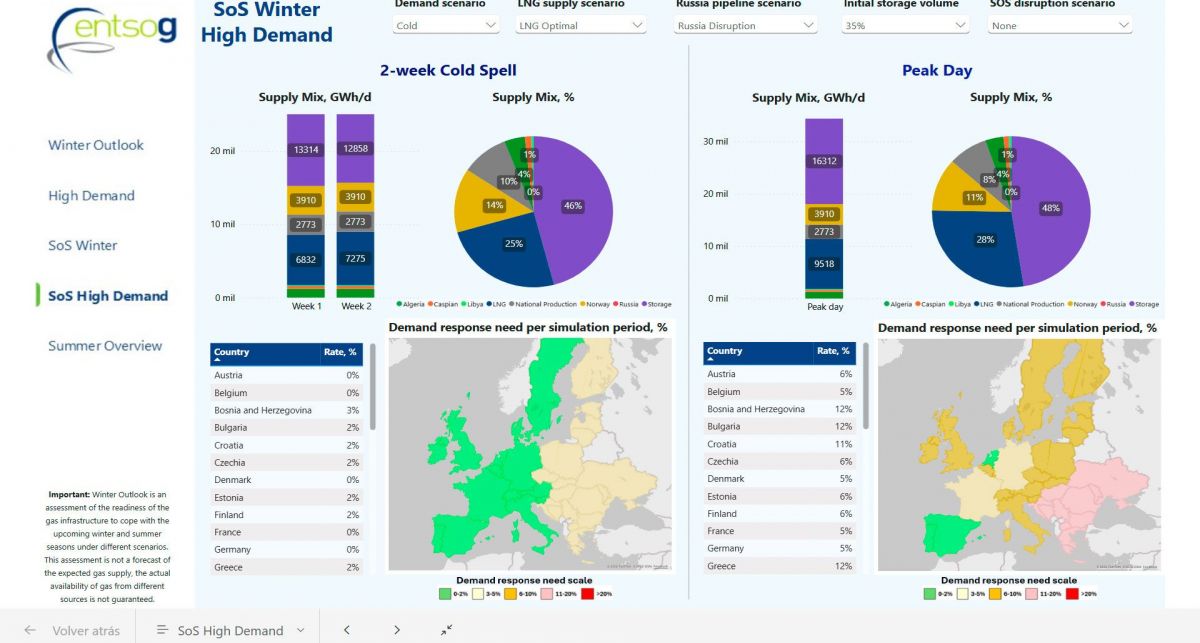
En el escenario de invierno frío, ENTSOG calcula que incluso con una llegada razonablemente buena de GNL podría ser necesario reducir, desplazar o dejar sin cubrir aproximadamente el 7% de la demanda, equivalente a unos 22.000 millones de metros cúbicos de gas. Si, además, el suministro mundial de GNL fuera escaso, la necesidad de respuesta de la demanda podría elevarse hasta el 12%, unos 40.000 millones de metros cúbicos, mientras los almacenamientos caerían hasta el 11%, prácticamente el nivel correspondiente a las reservas estratégicas.
Y el escenario empeoraría todavía más ante una desaparición completa del gas ruso que continúa entrando por tubería: bajo un invierno frío, la necesidad de reducción de demanda o el déficit potencial alcanzaría entre el 9% y el 15%, dependiendo de la disponibilidad de GNL.
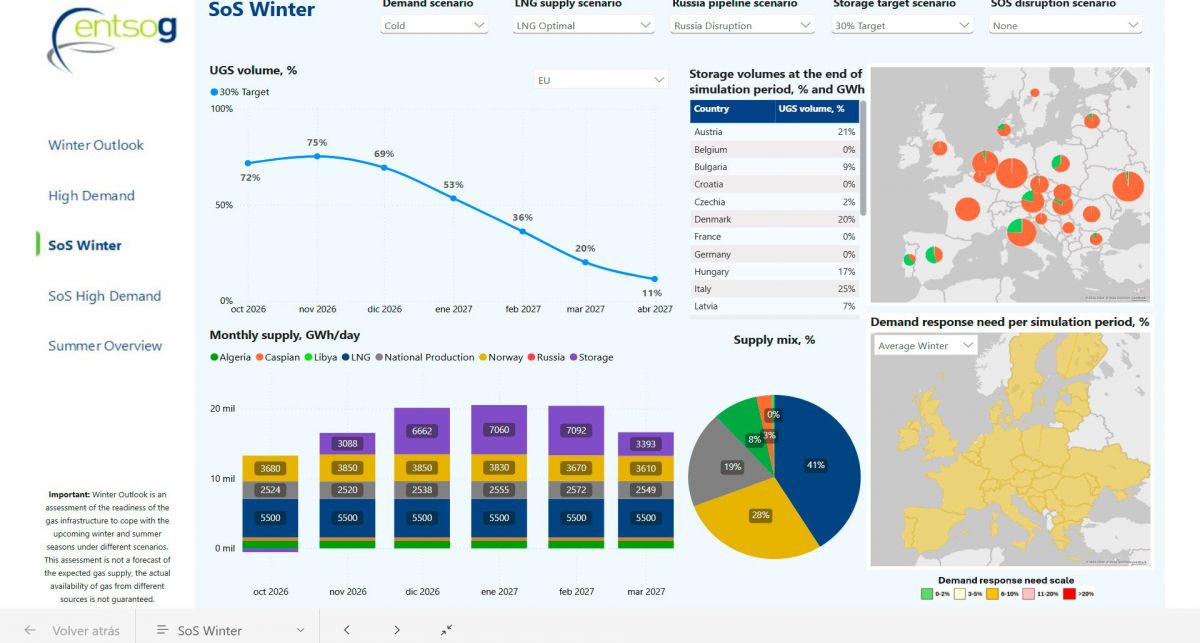
No todos los países sufrirían de la misma manera. Los sistemas de Europa Central, Oriental y Sudoriental, especialmente aquellos sin salida al mar, son los que presentan mayores dificultades para acceder rápidamente a nuevos cargamentos de GNL aunque exista suficiente capacidad de entrada en otros puntos del continente.
La retirada del gas ruso llega en el peor momento
A esta fragilidad se añade una transformación estructural de la política energética europea. Los contratos de larga duración para importar GNL ruso quedarán prohibidos desde el 1 de enero de 2027, mientras que la retirada progresiva del gas ruso por tubería continuará hasta otoño del próximo año.
Europa gana así independencia respecto de Moscú, pero necesita sustituir esos volúmenes precisamente en un momento en el que su capacidad de almacenamiento es menor y la competencia mundial por el GNL se ha intensificado.
El IEEFA calcula que, combinando unas reservas más reducidas con la desaparición del GNL ruso, la UE podría necesitar reducir aproximadamente un 7% su consumo de gas este invierno, equivalente a unos 14.000 millones de metros cúbicos, si no logra compensar el déficit mediante nuevas importaciones. Comprar ese gas adicional en el mercado internacional supondría, según sus estimaciones, unos 3.000 millones de euros adicionales a los precios actuales.
El riesgo más inmediato puede estar en el precio
Todo ello no conduce necesariamente a restricciones generalizadas para los hogares europeos. El propio funcionamiento del mercado ofrece un mecanismo de defensa incómodo: si los depósitos comienzan a vaciarse demasiado deprisa, los precios europeos subirán y atraerán cargamentos de GNL que de otro modo podrían dirigirse hacia Asia.
Pero ese mecanismo tiene un coste evidente para consumidores, industrias y sistemas eléctricos.
Las reservas desempeñaron un papel enorme en los últimos inviernos, cubriendo aproximadamente el 26% del consumo europeo de gas durante 2025-2026 y alrededor del 30% durante 2024-2025. Comenzar esta temporada con mucho menos gas obliga a Europa a depender todavía más de cargamentos comprados en tiempo real y a precios determinados por un mercado global extremadamente sensible a cualquier crisis.
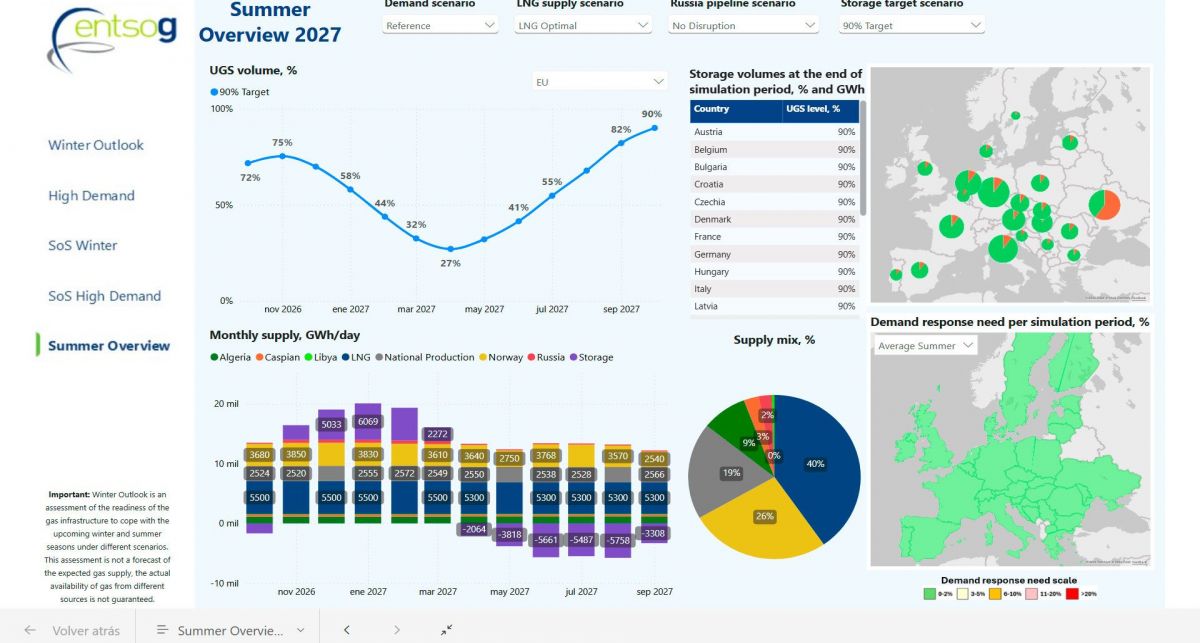
Además, vaciar excesivamente los depósitos durante este invierno trasladaría el problema a 2027, porque Europa tendría que afrontar durante la primavera y el verano una nueva carrera para rellenarlos antes del invierno siguiente. ENTSOG advierte expresamente de que terminar marzo con reservas demasiado bajas puede dificultar incluso alcanzar los objetivos de almacenamiento del próximo septiembre, aunque aumenten las importaciones de GNL.
Europa no se enfrenta todavía a quedarse sin gas, pero ha perdido buena parte de su colchón
El informe contiene, en cualquier caso, una advertencia metodológica esencial: no es una predicción de lo que ocurrirá, sino un conjunto de simulaciones diseñadas para mostrar qué puede suceder bajo diferentes combinaciones de temperatura, importaciones y disponibilidad internacional. ENTSOG insiste en que la disponibilidad real dependerá finalmente del mercado, las decisiones políticas y los acontecimientos internacionales.
La conclusión es menos apocalíptica, pero también más inquietante: Europa dispone de las infraestructuras necesarias para superar el invierno, pero llega a él con menos reservas, menos margen frente a una ola de frío y una dependencia mucho mayor de un mercado mundial de GNL caro y volátil.
Si el invierno resulta templado y los cargamentos continúan llegando, el sistema debería resistir sin grandes problemas. Si coinciden frío intenso, escasez mundial de GNL y nuevas interrupciones de suministro, la UE tendrá que elegir entre pagar mucho más por atraer gas, reducir consumo o recurrir con rapidez a unas reservas que ya comienzan la temporada considerablemente debilitadas.
Y esa vulnerabilidad puede terminar apareciendo antes en la factura energética que en los propios depósitos.
Añadir DiarioSabemos como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.